ICUI – Impuesto a los Productos Comestibles Ultraprocesados Industrialmente y/o con Alto Contenido de Azúcares Añadidos, Sodio o Grasas Saturadas
Actualizado el 10 de octubre de 2026
Por: Leonardo Varón García
Hecho generador (art. 513-6 E.T.)
| Hecho generador | |
| El hecho generador del ICUI está constituido por: | La producción de comestibles ultraprocesados, la venta, el retiro de inventarios o los actos que impliquen la transferencia de dominio a título gratuito u oneroso. |
| La importación de comestibles ultraprocesados. |
Sujetos del impuesto (art. 513-6 E.T.)
Estarán sujetos al ICUI los productos comestibles ultraprocesados que como ingredientes se les haya adicionado azúcares, sal/sodio y/o grasas (grasas vegetales o animales, aceites vegetales parcialmente hidrogenados —manteca vegetal, crema vegetal o margarina— e ingredientes que los contengan agregados) y siempre que su contenido en la tabla nutricional supere los siguientes valores por cada 100 gramos:
| Nutriente | Por cada 100 gramos |
| Sodio | > = 1 mg/kcal y/o > = 300 mg/100 g |
| Azúcares | > = 10% del total de energía proveniente de azúcares libres |
| Grasas saturadas | > = 10% del total de energía proveniente de grasas saturadas |
Qué se consideran productos comestibles ultraprocesados (art. 513-6 E.T.)
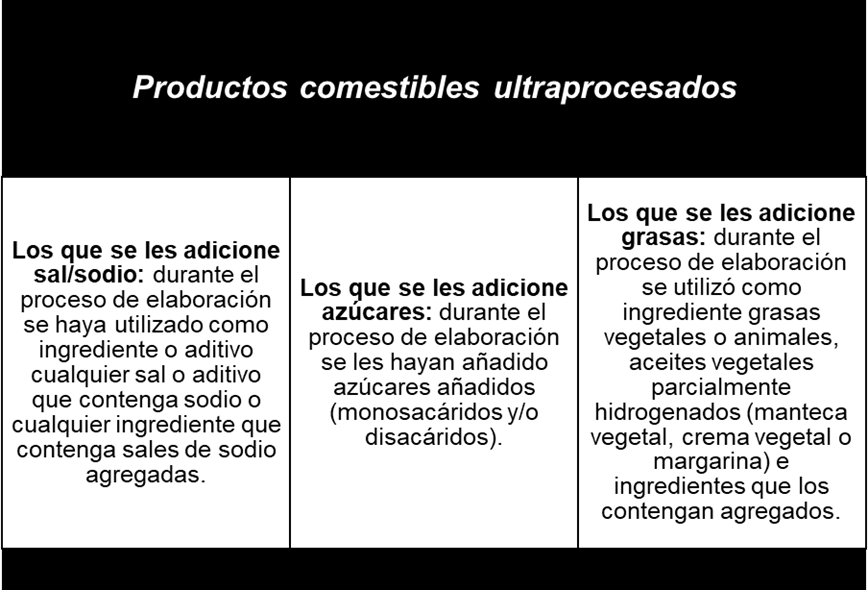
Los productos comestibles ultraprocesados son formulaciones industriales principalmente a base de sustancias extraídas o derivadas de alimentos, además de aditivos y cosméticos que dan color, sabor o textura para intentar imitar a los alimentos.
Tienen un elevado contenido en azúcares añadidos, grasa total, grasas saturadas y sodio, y un bajo contenido en proteína, fibra alimentaria, minerales y vitaminas, en comparación con los productos, platos y comidas sin procesar o mínimamente procesados.
La gran mayoría de los ingredientes en la mayor parte de los productos ultraprocesados son aditivos (aglutinantes, cohesionantes, colorantes, edulcorantes, emulsificantes, espesantes, espumantes, estabilizadores, “mejoradores” sensoriales como aromatizantes y saborizantes, conservadores, saborizantes y solventes).
Se entenderá por producto ultraprocesado al que se le haya adicionado sal/sodio aquel en cuyo proceso de elaboración se haya utilizado como ingrediente o aditivo cualquier sal o aditivo que contenga sodio, o cualquier ingrediente que contenga sales de sodio agregadas (art. 513-6 E.T.).
¿Qué se consideran azúcares añadidos? (art. 513-6 E.T.)
Se consideran azúcares añadidos los monosacáridos y/o disacáridos que se adicionan durante el procesamiento de alimentos o se empaquetan como tales, e incluyen aquellos contenidos en los jarabes, en los concentrados de jugos de frutas o vegetales.
Bienes sujetos al ICUI (art. 513-6 E.T.)
Los siguientes comestibles estarán sujetos al ICUI en la medida en que contengan sodio, azúcares o grasas saturadas, y se cumpla con los umbrales nutricionales y demás condiciones previstas en el mismo artículo:
| Producto | Partidas arancelarias |
| Productos constituidos por los componentes naturales de la leche, incluso con adición de azúcar u otro edulcorante, no expresados ni comprendidos en otra parte. Excepto el arequipe y/o dulce de leche. | 04.04.90.00.00 |
| Embutidos y productos similares de carne, despojos, sangre o de insectos; preparaciones alimenticias a base de estos productos. Excepto salchichón, mortadela y butifarra. | 16.01 |
| Las demás preparaciones y conservas de carne, despojos, sangre o de insectos. | 16.02 |
| Artículos de confitería sin cacao (incluido el chocolate blanco). | 17.04 |
| Chocolate y demás preparaciones alimenticias que contengan cacao. | 18.06 |
| Mezclas y pastas para la preparación de productos de panadería, pastelería o galletería, de la partida 19.05 | 19.01.20.00.00 |
| Productos a base de cereales obtenidos por inflado o tostado (por ejemplo: hojuelas o copos de maíz); cereales (excepto el maíz) en grano o en forma de copos u otro grano trabajado (excepto la harina, grañones y sémola), precocidos o preparados de otro modo, no expresados ni comprendidos en otra parte. | 19.04 |
| Productos de panadería, pastelería o galletería, incluso con adición de cacao; hostias, sellos vacíos de los tipos utilizados para medicamentos, obleas para sellar, pastas secas de harina, almidón o fécula, en hojas, y productos similares. Excepto el pan y las obleas. | 19.05 |
| Las demás hortalizas preparadas o conservadas (excepto en vinagre o en ácido acético), sin congelar. Excepto los productos de la partida 20.06. | 20.05 |
| Hortalizas, frutas u otros frutos o sus cortezas y demás partes de plantas, confitados con azúcar (almibarados, glaseados o escarchados). | 20.06.00.00 |
| Confituras, jaleas y mermeladas, purés y pastas de frutas u otros frutos, obtenidos por cocción, incluso con adición de azúcar u otro edulcorante. Excepto el bocadillo de guayaba. | 20.07 |
| Frutas u otros frutos y demás partes comestibles de plantas, preparados o conservados de otro modo, incluso con adición de azúcar u otro edulcorante o alcohol, no expresados ni comprendidos en otra parte. | 20.08 |
| Preparaciones para salsas y salsas preparadas; condimentos y sazonadores, compuestos; harina de mostaza y mostaza preparada. | 21.03 |
| Helados, incluso con cacao. | 21.05 |
| Preparaciones alimenticias no expresadas ni comprendidas en otra parte. | 21.06 excepto (21.06.90.21.00 y 21.06.90.29.00) |
Cálculo de los porcentajes (par. 1, art. 513-6 E.T.)
- Sodio: se toma cualquier cantidad de alimento, puede ser cien gramos (100 g) o la porción, y se divide el contenido de sodio reportado, entre el número de kcal, reportadas en la misma cantidad, si esta relación es superior a uno (1), será sujeto de impuesto. Por otro lado, debe calcular el contenido de sodio en cien gramos (100 g) y si este supera los trescientos miligramos (300 mg), estará sujeto al impuesto. Es suficiente con que se cumpla una de las dos condiciones para ser sujeto al impuesto. Nótese que el parágrafo 1 usa las expresiones «superior a» y «supera», mientras que la tabla del inciso 2 del art. 513-6 E.T. fija los umbrales como mayor o igual (≥ 1 mg/kcal y/o ≥ 300 mg/100 g). En una interpretación sistemática, la tabla define los valores que configuran el hecho generador y el parágrafo solo desarrolla el método de cálculo, de modo que un producto que alcance exactamente el umbral (1 mg/kcal o 300 mg/100 g) se entendería gravado. Esta inconsistencia no ha sido aclarada expresamente por la DIAN, por lo que se recomienda evaluar el riesgo en los casos límite.
- Azúcares: deben identificarse los azúcares añadidos. Una vez identificados, en cualquier cantidad de alimento, se debe multiplicar la cantidad de azúcares añadidos en gramos, por el factor de conversión de azúcares (4 kcal/g). Este resultado, se divide entre el total de las kcal, de la misma cantidad de alimento y se multiplica por 100. Finalmente, se compara este resultado con el porcentaje establecido en la tabla, y si es igual o superior al 10%, estará sujeto al impuesto.
- Grasas saturadas: se multiplicará la cantidad de grasas saturadas en gramos, por el factor de conversión de grasas (9 kcal/g), en cualquier cantidad de alimento. Este resultado, se divide entre el total de las kcal, de la misma cantidad de alimento y se multiplica por 100. Finalmente, se compara este resultado con el porcentaje establecido en la tabla, y si es igual o superior al 10%, estará sujeto al impuesto.
Encargado de la fiscalización
- DIAN, para el recaudo, la administración, la fiscalización, la determinación y el cobro del ICUI (art. 513-11 E.T.).
- Ministerio de Salud y Protección Social, para garantizar la consistencia entre el etiquetado y el contenido nutricional del comestible.
ICUI en exportaciones (par. 2, art. 513-6 E.T.)
Los productos comestibles ultraprocesados industrialmente y/o con alto contenido de azúcares añadidos, sodio o grasas saturadas, no causarán ICUI cuando sean exportados por el productor.
ICUI en operaciones anuladas (par. 3, art. 513-6 E.T.)
Las operaciones anuladas, rescindidas o resueltas de los bienes gravados con el ICUI, darán lugar a un menor valor a pagar del impuesto, sin que otorgue derecho a devolución.
ICUI en donaciones (par. 4, art. 513-6 E.T.)
No constituye hecho generador del ICUI, la donación por parte del productor o importador cuando se realice a los bancos de alimentos que se encuentren constituidos como entidades sin ánimo de lucro del régimen tributario especial, o los bancos de alimentos que bajo la misma personería jurídica posea la iglesia o confesión religiosa reconocida por el Ministerio del Interior o por la ley, y a las asociaciones de bancos de alimentos.
Productos comestibles gravados con ICUI producidos en zona franca e importados al territorio aduanero nacional ¿en qué momento se causa el ICUI?
Mediante Concepto DIAN 100208192-607 del 24 de mayo de 2023, se recuerda que la introducción al resto del Territorio Aduanero Nacional de bienes procedentes de la Zona Franca será considerada una importación (artículo 482 del Decreto 1165 de 2019).
Por ende, debe tenerse en cuenta lo señalado en el numeral 2 del artículo 513-10 del Estatuto Tributario, acorde con el cual el ICUI se causa, en las importaciones, «al tiempo de la nacionalización del bien», con lo cual, «el impuesto se liquidará y pagará al momento de la liquidación y pago de los tributos aduaneros».
¿Cuáles son los presupuestos para que un producto se encuentre gravado con el ICUI?
Mediante Concepto DIAN 100208192-1111 del 24 de octubre de 2023, se establece que del artículo 513-6 del E. T. se desprenden los siguientes presupuestos en relación con los productos gravados:
- Que se trate de un producto comestible;
- Que se encuentre dentro de la lista de partidas y subpartidas arancelarias (gravadas, no exceptuadas);
- Que sea considerado un producto ultraprocesado industrialmente; es decir, que sea elaborado a partir de sustancias derivadas de los alimentos o sintetizadas de otras fuentes orgánicas; y
- Que se le haya adicionado como ingredientes: (i) sal o sodio, (ii) azúcares y/o (iii) grasas y que los valores de dichos ingredientes correspondan a los indicados en la Ley.
¿Qué alcance tiene la expresión «Excepto el pan» para efectos del ICUI?
Mediante Concepto DIAN 100208192-1111 del 24 de octubre de 2023, se establece que en cuanto al pan se considera necesario aplicar la definición prevista en el artículo 1.3.1.12.11. del Decreto 1625 de 2016:
“(…) el pan a que se refiere la partida 19.05, como excluido es el horneado o cocido y producido a base de harinas de cereales, con o sin levadura, sal o dulce, sea integral o no, sin que para el efecto importe la forma dada al pan, ni la proporción de las harinas de cereales utilizadas en su preparación, ni el grado de cocción u horneado”.
Por lo tanto, aquellos productos comestibles que encajen en la definición de pan, acorde con el reseñado artículo 1.3.1.12.11. no se encuentran gravados con el ICUI.
¿Cuál es el alcance de los términos «industrial» e «industrialmente» para efectos del hecho generador del ICUI?
Mediante Concepto DIAN 100208192-1111 del 24 de octubre de 2023, se establece que los términos «industrial» e «industrialmente» se emplean en la Ley como «formulaciones industriales» y «ultraprocesado industrialmente».
En consecuencia y a criterio de la DIAN:
- Es indiferente si tales insumos o ingredientes son naturales u obtenidos a partir de algún proceso de transformación.
- No es relevante la calidad del sujeto. El impuesto se generaría aunque el productor o importador de los productos no se considere un «industrial».
Los «productos ultraprocesados industrialmente» y las «formulaciones industriales» son los obtenidos a partir de un proceso industrial, en el que se adicionan azúcares, grasas y/o sodio.
¿Son productos comestibles, gravados con el ICUI, los suplementos dietarios y polvos para reconstituir que están diseñados para ser diluidos y administrados en estado líquido?
Mediante Concepto DIAN 100208192-1111 del 24 de octubre de 2023, se establece que no están gravados con ICUI.
Uno de los supuestos imprescindibles para que un producto se considere gravado con el ICUI, es que el producto sea comestible.
Según el Diccionario de la lengua española se encuentra lo siguiente:
i) Es «comestible» aquello que se puede comer.
ii) «Comer» implica «Masticar y deglutir un alimento sólido».
Por lo tanto, los suplementos dietarios y polvos para reconstituir que estén diseñados para ser ingeridos de manera líquida, para los propósitos aquí analizados, no se consideran comestibles. Por lo tanto, no generan el ICUI.
¿El servicio de restaurante, cuando involucre el suministro de productos comestibles ultraprocesados, está gravado con ICUI?
Mediante Concepto DIAN 100208192-1111 del 24 de octubre de 2023, se establece que dentro de los hechos generadores de los impuestos saludables no se encuentra contemplada la prestación de servicios como el consultado, motivo por el cual éste no se encuentra gravado con los impuestos saludables.
Sin embargo, es de anotar que, si en el servicio de restaurante su prestador retira de inventarios un producto comestible ultraprocesado, que no hubiere estado sometido a imposición previamente por los impuestos saludables, se generará el ICUI.
Responsables del ICUI (art. 513-7 E.T.)
Son responsables del ICUI los productores e importadores de productos comestibles ultraprocesados.
No aplica a los distribuidores, comercializadores, minoristas, tenderos los cuales pagan el ICUI al productor del comestible ultraprocesado.
El ICUI es monofásico, por lo que su hecho generador ocurre una única vez, y esto ocurre en el caso del productor en la venta, el retiro de inventarios o la transferencia a título gratuito u oneroso que este realice (art. 513-10 E.T.) y en el caso del importador en el momento de la nacionalización del comestible.
No son responsables del ICUI (art. 513-7 E.T.)
No son responsables del ICUI, los productores personas naturales que en el año gravable anterior o en el año en curso hubieran obtenido ingresos brutos provenientes de las actividades gravadas con este impuesto, inferiores a 10.000 UVT ($523.740.000 para 2026, con una UVT de $52.374 según la Resolución DIAN 000238 de 2025). Este umbral solo beneficia a los productores personas naturales; no aplica a los importadores.
Cuando se supere esta cuantía, serán responsables del ICUI a partir del periodo gravable siguiente.
Definición de productor (par., art. 513-7 y 440 E.T.)
Según el artículo 440 del Estatuto Tributario, se entiende productor quien agrega uno o varios procesos a las materias primas o mercancías.
Actualización del RUT para responsables del ICUI
Los responsables del ICUI deben actualizar el RUT incluyendo la responsabilidad 64 – Impuesto a los productos comestibles ultraprocesados industrialmente.
¿Es responsable del ICUI el fabricante de los insumos o ingredientes utilizados para elaborar productos comestibles ultraprocesados industrialmente y/o con alto contenido de azúcares añadidos, sodio o grasas saturadas?
Mediante Concepto DIAN 100208192-383 del 28 de marzo de 2023, se mencionó que el ICUI recae únicamente sobre los bienes cuyas partidas y subpartidas están expresamente señaladas en la Ley. Por lo tanto, no es responsable del ICUI el fabricante de los insumos o ingredientes utilizados para elaborar los productos sometidos a los mismos, como sería el caso -a modo de ejemplo- del productor de azúcar, grasas, aceites y almidones.
Lo anterior, salvo que dichos insumos o ingredientes, individualmente considerados correspondan con comestibles ultraprocesados que se consideren gravados con el ICUI.
Base Gravable del ICUI (art. 513-8 E.T.)
La base gravable del ICUI está constituida por el precio de venta. En el caso de donación o retiro de inventario, la base gravable es el valor comercial (art. 90 del E.T.), es decir el precio comercial promedio para bienes de la misma especie, en la fecha de su enajenación.
Bienes importados gravados con ICUI (art. 513-8 E.T.)
- En el caso de las mercancías importadas. La base gravable sobre la cual se liquida el ICUI es la misma que se tiene en cuenta para liquidar los tributos aduaneros, adicionados con el valor de este gravamen. Mediante concepto DIAN 100208192-1111 del 24 de octubre de 2023 se estableció que la base gravable consiste en la sumatoria del valor en aduana; los derechos de aduana; otros derechos, impuestos o recargos percibidos en la importación o con motivo de la importación; y el IVA.
- Tratándose de productos terminados producidos en zona franca. La base gravable es el valor de todos los costos y gastos de producción de conformidad con el certificado de integración, más el valor de los tributos aduaneros. Cuando el importador sea el comprador o cliente en territorio aduanero nacional, la base gravable será el valor de la factura más los tributos aduaneros. La Corte Constitucional, mediante Sentencia C-020 de 2026, declaró exequibles, por los cargos estudiados, estas reglas de base gravable para mercancías importadas y productos terminados en zona franca, al considerar que el trato diferente frente a los productores nacionales responde a las diferencias propias de la importación, del momento de causación y del carácter monofásico del ICUI, y no vulnera los principios de igualdad y equidad tributaria.
Tarifas del ICUI (art. 513-9 E.T.)
| Impuesto | Año 2023 | Año 2024 | Año 2025 y siguientes |
| ICUI | diez por ciento (10%) | quince por ciento (15%) | veinte por ciento (20%) |
Causación contable del ICUI para un productor (art. 513-10 E.T.)
- Al momento de realizar la venta en una transacción onerosa (generación del ingreso), en la fecha de emisión de la factura o documento equivalente y, a falta de estos, en el momento de la entrega;
- Al momento de realizarse el retiro de inventario o la transferencia a título gratuito (por ejemplo, campañas o eventos publicitarios).
El impuesto se causa aunque se haya pactado reserva de dominio, pacto de retroventa o condición resolutoria.
Causación contable del ICUI para un importador (art. 513-10 E.T.)
Al momento de la nacionalización del bien. En este caso, el impuesto se liquidará y pagará al momento de la liquidación y pago de los tributos aduaneros.
Registro contable del ICUI
Las normas contables sobre reconocimiento, medición, presentación y revelación de impuestos diferentes al impuesto sobre la renta y ganancias ocasionales se encuentran dentro del alcance de la CINIIF 21 Gravámenes.
Para el productor el ICUI facturado al cliente es un importe recaudado por cuenta de terceros que no forma parte del ingreso (NIIF 15, párr. 47), y para el importador el ICUI pagado es un impuesto no recuperable que forma parte del costo del inventario (NIC 2, párr. 11). En resumen:
| Criterio | Desarrollo |
| Reconocimiento | Cuando ocurra el hecho generador, es decir en la importación, en la venta del producto (cuando es productor) o en el retiro del inventario. |
| Medición | Por los valores establecidos en la legislación tributaria. |
| Presentación | Los valores por pagar se deben presentar como una cuenta por pagar por ICUI. No debe presentarse como un pasivo por impuesto corriente (exclusivo para el impuesto de renta y complementarios), sino como una cuenta por pagar por impuestos. |
| Revelación | Revelar las políticas contables aplicadas y, cuando sea material, el importe del ICUI reconocido en el periodo y los saldos por pagar. |
Registro por parte del importador: reconocerá el ICUI como un mayor valor del inventario contra una cuenta por pagar por ICUI. Al momento de la venta no se causa el ICUI por su carácter monofásico.
Ejemplo: Un importador adquiere comestibles ultraprocesados por valor de $100. Al momento de realizar la nacionalización del comestible en la declaración de importación debe pagar IVA por $19 y ICUI por $10 (cifra ilustrativa con la tarifa del 10% de 2023 sobre $100; a partir de 2025 la tarifa es del 20% y, según el Concepto DIAN 100208192-1111 de 2023, la base en la importación incluye el IVA, por lo que el ICUI sería de $23,80).
| Cuenta | Débito | Crédito |
| Inventario de productos | 100 | |
| IVA descontable en importaciones (arts. 485 y 488 E.T.) | 19 | |
| Inventario de productos – ICUI pagado (importación) | 10 | |
| Proveedores del exterior | 100 | |
| Efectivo | 29 |
Registro por parte del productor: en la compra no se causa el ICUI. Al momento de la venta se causa el ICUI el cual deberá facturársele al cliente y no se encuentra incluido en el ingreso, por lo que su registro será el siguiente:
Una entidad vende productos comestibles gravados con ICUI por valor de $100, más IVA de $19 y $10 de ICUI (cifra ilustrativa con la tarifa del 10% de 2023; desde 2025 la tarifa es del 20%)
| Cuenta | Débito | Crédito |
| Ingreso por venta de productos | 100 | |
| Cuentas por pagar – IVA recaudado | 19 | |
| Cuentas por pagar – ICUI recaudado | 10 | |
| Cuentas por cobrar clientes / efectivo | 129 |
Deducibilidad del ICUI pagado en el impuesto sobre la renta (par. 1, art. 513-10 E.T.)
El ICUI constituye para el cliente del productor o para el importador un costo deducible en el impuesto sobre la renta, como mayor valor del bien, al momento de la venta del inventario donde se ha pagado el ICUI, en los términos del artículo 115 del Estatuto Tributario.
Mediante concepto DIAN 100208192-383 del 28 de marzo de 2023, la DIAN manifestó lo siguiente: “es dable concluir que el importador igualmente puede deducir en su impuesto sobre la renta los impuestos saludables”.
Generación de impuestos descontables (par. 2, art. 513-10 E.T.)
El ICUI no genera impuestos descontables en el impuesto sobre las ventas, IVA.
Discriminación del ICUI en la factura de venta (par. 3, art. 513-10 E.T.)
El ICUI deberá estar discriminado en la factura de venta, independientemente de la discriminación que del impuesto sobre las ventas, IVA, se haga en la misma.
Mediante concepto DIAN 100208192-1144 del 7 de noviembre de 2023, que dio alcance al Concepto 100208192-1124 del 31 de octubre de 2023, la información relacionada con el ICUI se debe incluir en el XML de la factura electrónica con el Código 35.
¿El ICUI recae sobre bienes gravados y/o excluidos del IVA?
Mediante concepto DIAN 100208192-383 del 28 de marzo de 2023, la DIAN manifestó que el ICUI es un impuesto que cuenta con sus propios elementos estructurales y que, por ende, se diferencian del IVA y del impuesto nacional al consumo. Por lo que, una misma operación de venta o importación podría estar sujeta al ICUI, así como al IVA (artículo 420 del E. T.) o impuesto al consumo; aunque estos tributos recaen sobre hechos generadores diferentes.
¿Qué significa la expresión “retiro de inventarios”?
Mediante concepto DIAN 100208192-1111 del 24 de octubre de 2023, la DIAN manifestó que el “retiro de inventarios” no se debe interpretar como el mero desplazamiento del producto gravado al punto de venta, sino que el retiro se presenta cuando contablemente se da de baja al registro del inventario del producto gravado (ver NIC 2.34).
Es decir que el retiro de inventarios equivale a la baja en cuentas desde el punto de vista contable, el cual se realiza cuando el producto se vende, cuando se retira para temas publicitarios o campañas de mercadeo, para donación a terceros o cuando el producto está vencido o dañado.
Según el concepto DIAN el ICUI se generará por la venta y se causará en la fecha de emisión de la factura o documento equivalente y a falta de estos, en el momento de la entrega (artículos 513-5 y 513-10 del E.T.).
Formulario para declarar el ICUI
Formulario en importaciones: El formulario DIAN para el ICUI es el No 505, y se constituye en documento soporte de la declaración de importación (Resolución 158 del 25 de octubre de 2023).
El Formulario 690 (versión 9) es el que se utilizará para el pago en la importación de productos comestibles gravados con ICUI (Resolución DIAN 158 de 2023).
Formulario para productores: Según el Concepto DIAN 006482 de 2024, el formulario DIAN es el No 340 Declaración al impuesto de los productos comestibles ultraprocesados industrialmente y/o con alto contenido de azúcares añadidos, sodio o grasas saturadas.

Periodo gravable para el ICUI (art. 513-12 E.T.)
El periodo será bimestral, enero-febrero, marzo-abril, mayo-junio, julio-agosto, septiembre-octubre, noviembre-diciembre.
Cuando se trate de importaciones el impuesto se liquidará y pagará conjuntamente con la liquidación y pago de los tributos aduaneros.
El ICUI se inicia a cobrar a partir del 1 de noviembre de 2023. La Corte Constitucional, mediante Sentencia C-435 de 2023, declaró exequible, por los cargos analizados, el artículo 54 de la Ley 2277 de 2022, que adicionó al Estatuto Tributario los impuestos saludables, y los caracterizó como tributos pigouvianos orientados a desincentivar el consumo de productos nocivos para la salud.
Declaración del ICUI en ceros (0) (art. 513-13 E.T.)
No habrá lugar a la presentación de la declaración del ICUI en los periodos en los cuales no se hayan realizado operaciones sometidas a dicho impuesto.
Sanción por no presentar la declaración del ICUI (art. 643 E.T.)
La sanción por no declarar equivale al 20% del valor del ICUI que ha debido pagarse o al 10% de los ingresos brutos que figuren en la última declaración de dicho impuesto (numeral 13 del art. 643 del E.T.).
Las sanciones por extemporaneidad y por corrección se rigen por las reglas generales de los arts. 641 y 644 del E.T., aplicables por remisión del art. 513-11 E.T., y ninguna sanción podrá ser inferior a la sanción mínima de 10 UVT ($523.740 para 2026; art. 639 E.T.).
Bibliografía
Corte Constitucional, Sentencia C-435 de 2023. https://www.corteconstitucional.gov.co/relatoria/2023/c-435-23.htm
Corte Constitucional, Sentencia C-020 de 2026. https://www.corteconstitucional.gov.co/relatoria/2026/C-020-26.htm
Concepto General DIAN 003744 (100208192-383) del 28 de marzo de 2023. https://www.comunidadcontable.com/BancoMedios/Documentos%20PDF/concepto%20general-383.pdf
Concepto DIAN 100208192-607 del 24 de mayo de 2023. https://www.dian.gov.co/normatividad/Documents/Concepto-100208192-607-24052023.pdf
Concepto DIAN 100208192-1111 del 24 de octubre de 2023. https://www.dian.gov.co/normatividad/Documents/Concepto-100208192-111-24102023.pdf
Concepto DIAN 100208192-1144 del 7 de noviembre de 2023 (alcance al Concepto 100208192-1124 del 31 de octubre de 2023). https://www.dian.gov.co/normatividad/Documents/Concepto-100208192-1144-07112023.pdf
Concepto DIAN 006482 (int. 217) del 1 de abril de 2024. https://www.dian.gov.co/Contribuyentes-Plus/Documents/CONCEPTO-006482-int-217-01042024.pdf
Resolución DIAN 158 de 2023. https://www.dian.gov.co/normatividad/Normatividad/Resoluci%C3%B3n%20000158%20de%2025-10-2023.pdf